세종 34평 전세 이자로 24평 내 집? 가락마을 13단지로 직접 계산해봤습니다
세종 34평 전세에 사는 세입자가 매달 내는 전세대출 이자와, 현금 1억 원 안팎으로 살 수 있는 가락마을 13단지 24평을 샀을 때 내는 대출 이자는 거의 같았습니다.
이자와 원금, 전세가 또 오를 때의 시나리오, 그리고 감수해야 할 위험과 소득 조건까지 숫자로 짚어봤습니다.
안녕하세요 투자되지입니다.
지난 글에서 현금 1억 원 이하로 살 수 있는 행복도시 24평 아파트로 고운동 가락마을 11단지와 13단지를 살펴봤습니다. 시세와 입지, 그리고 원가보다 싸게 거래되고 있다는 점까지 짚어봤는데요.
관련 글 : https://sebuin.com/blog/2026-11-10-ew14rx
그 글을 보신 분들이 가장 궁금해하실 부분은 아마 이것일 겁니다. "그래서 그 집을 사면, 지금 전세 살 때보다 매달 얼마를 더 내야 하나?"
오늘은 ① 34평 전세 세입자의 출발점 ② 매달 내는 이자 비교 ③ 원금과 전세 재계약 ④ 감수해야 할 것과 확인할 것 순서로 계산해보겠습니다.
34평 전세 세입자는 내 돈 5,800만 원으로 살고 있습니다
세종 34평 신규 전세 중위가격은 2026년 3분기 기준 약 2억 9천만 원입니다. 이 보증금의 80%를 전세대출로 받았다고 해보면 대출은 2억 3,200만 원이고, 내 돈은 5,800만 원이에요. 실제로 많은 세입자분들이 이와 비슷한 구조로 살고 계실 거라 생각합니다.
문제는 전세가 1년 사이 약 14% 올랐다는 점입니다. 같은 흐름이 이어진다면 34평은 재계약 때 3,500만 원 가까이 더 필요해지는 셈이죠. 이 돈을 전세에 더 묶을지, 아니면 내 집에 보탤지 고민이 생기는 지점입니다.
매달 은행에 내는 이자는 거의 같습니다
먼저 이자부터 나란히 놓아봤습니다. 34평 전세대출 2억 3,200만 원에 금리 4%를 적용하면 매달 이자는 약 77만 원입니다.
13단지 24평은 최근 3개월 평균 거래가가 3억 1,967만 원입니다. 세종은 비규제지역이라 LTV 70%까지 대출이 나오니, 대출은 약 2억 2,400만 원이고 내 돈은 약 9,600만 원이에요. 이 대출에 30년 원리금균등, 금리 4.2%를 적용하면 첫 달 이자가 약 78만 원입니다.
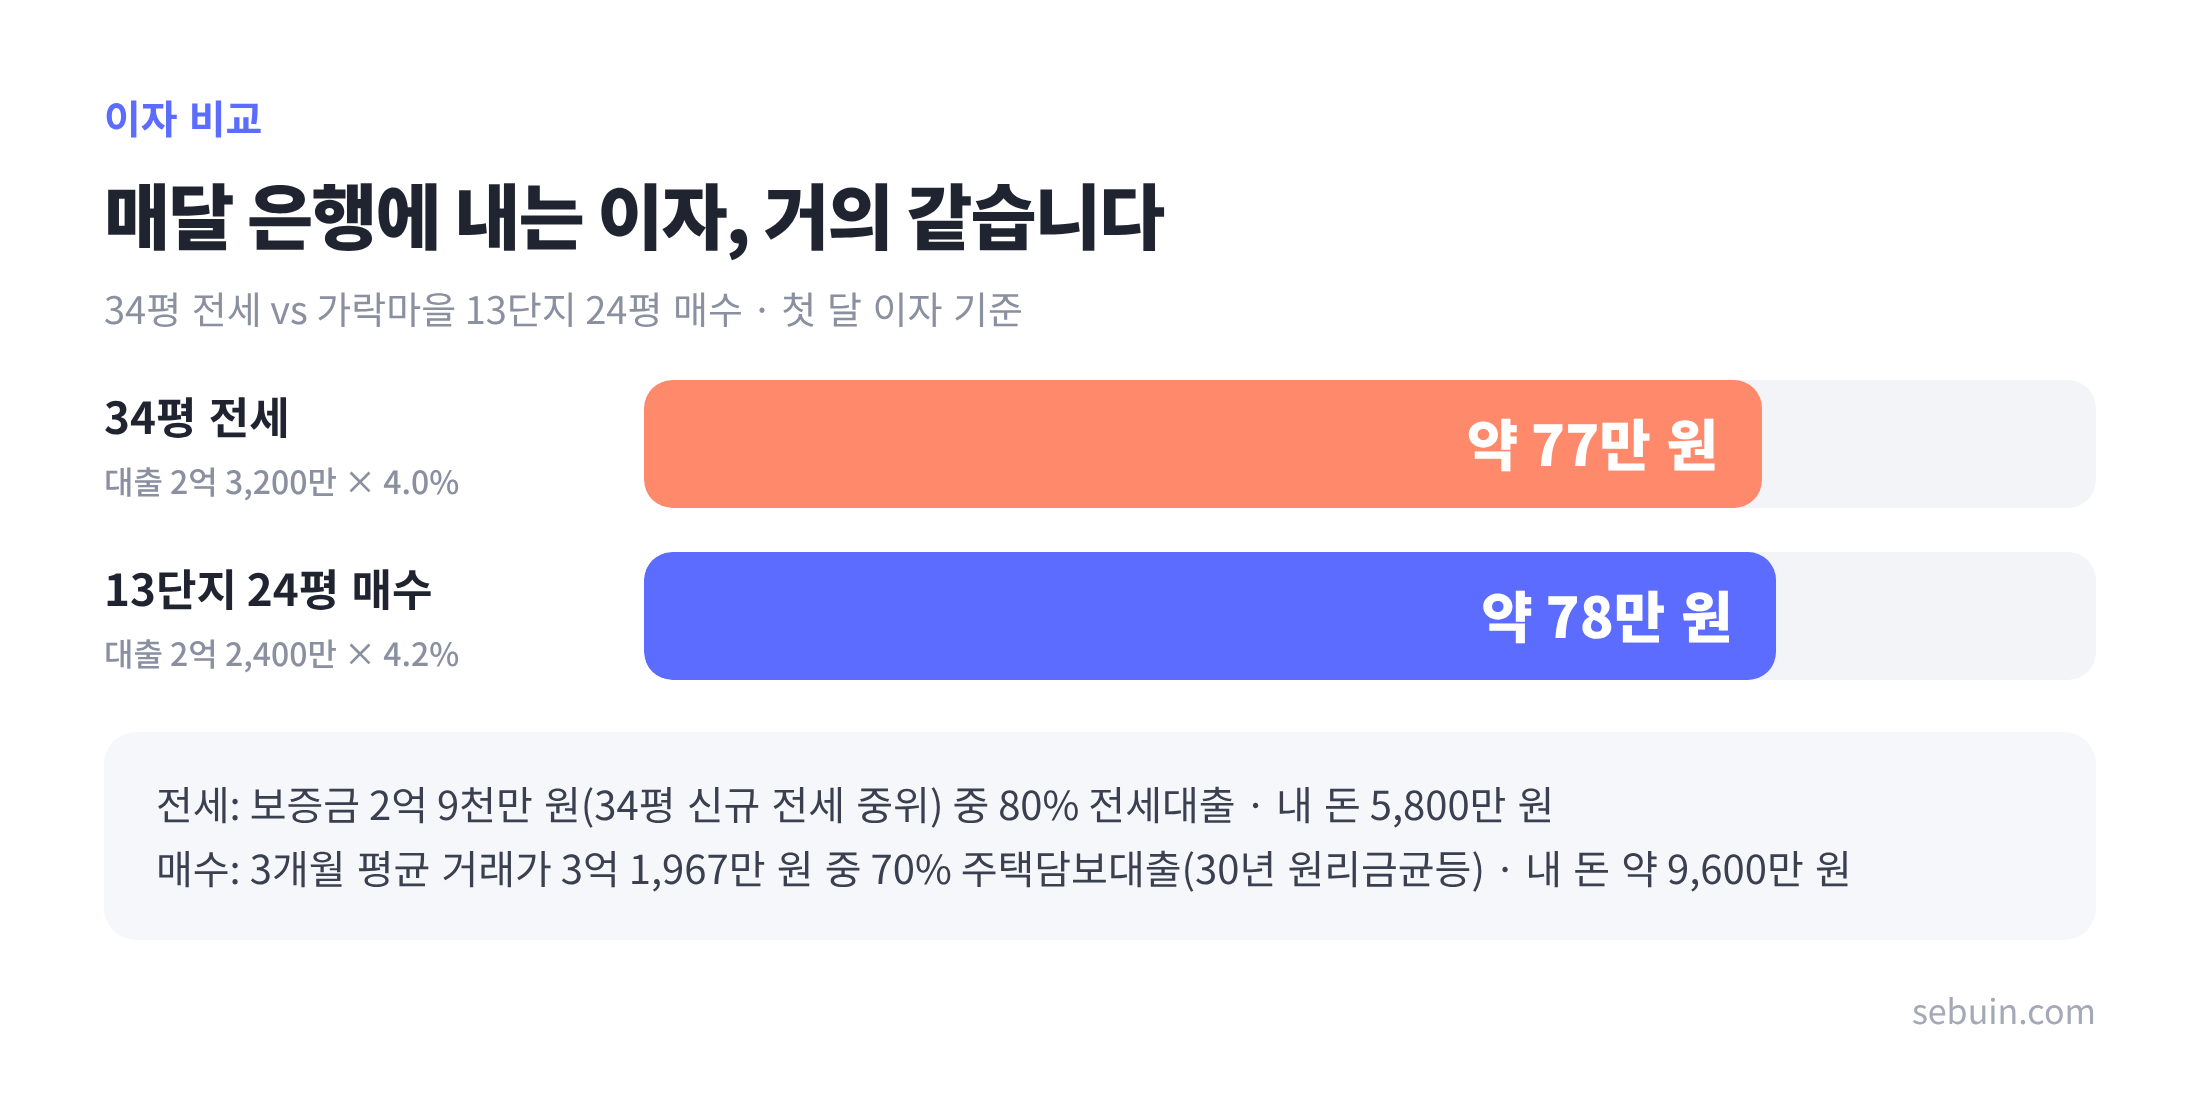
이자만 놓고 보면 거의 같습니다. 같은 이자를 남의 34평에 내느냐, 내 24평에 내느냐의 차이로 볼 수 있죠.
다만 금리 가정에 따라 숫자는 움직입니다. 요즘 시중은행 주택담보대출 금리는 상품과 조건에 따라 4%대 초반부터 5%대까지 넓게 나오고 있어요. 금리가 0.5%포인트 높으면 매수 쪽 이자는 매달 약 9만 원 늘어납니다. 전세대출 금리도 같이 오르는 경우가 많아 두 쪽의 차이는 크게 벌어지지 않지만, 실제 상담 금리로 다시 계산해보시는 게 좋습니다.
차이는 원금입니다, 그리고 그 돈은 내 집에 쌓입니다
집을 사면 이자만 내는 게 아니라 원금도 같이 갚습니다. 13단지 대출 2억 2,400만 원의 매달 원리금은 약 109만 원이고, 그중 이자가 약 78만 원, 원금이 약 31만 원입니다. 전세 이자 77만 원과 비교하면 매달 약 32만 원이 더 나가는 셈이에요.
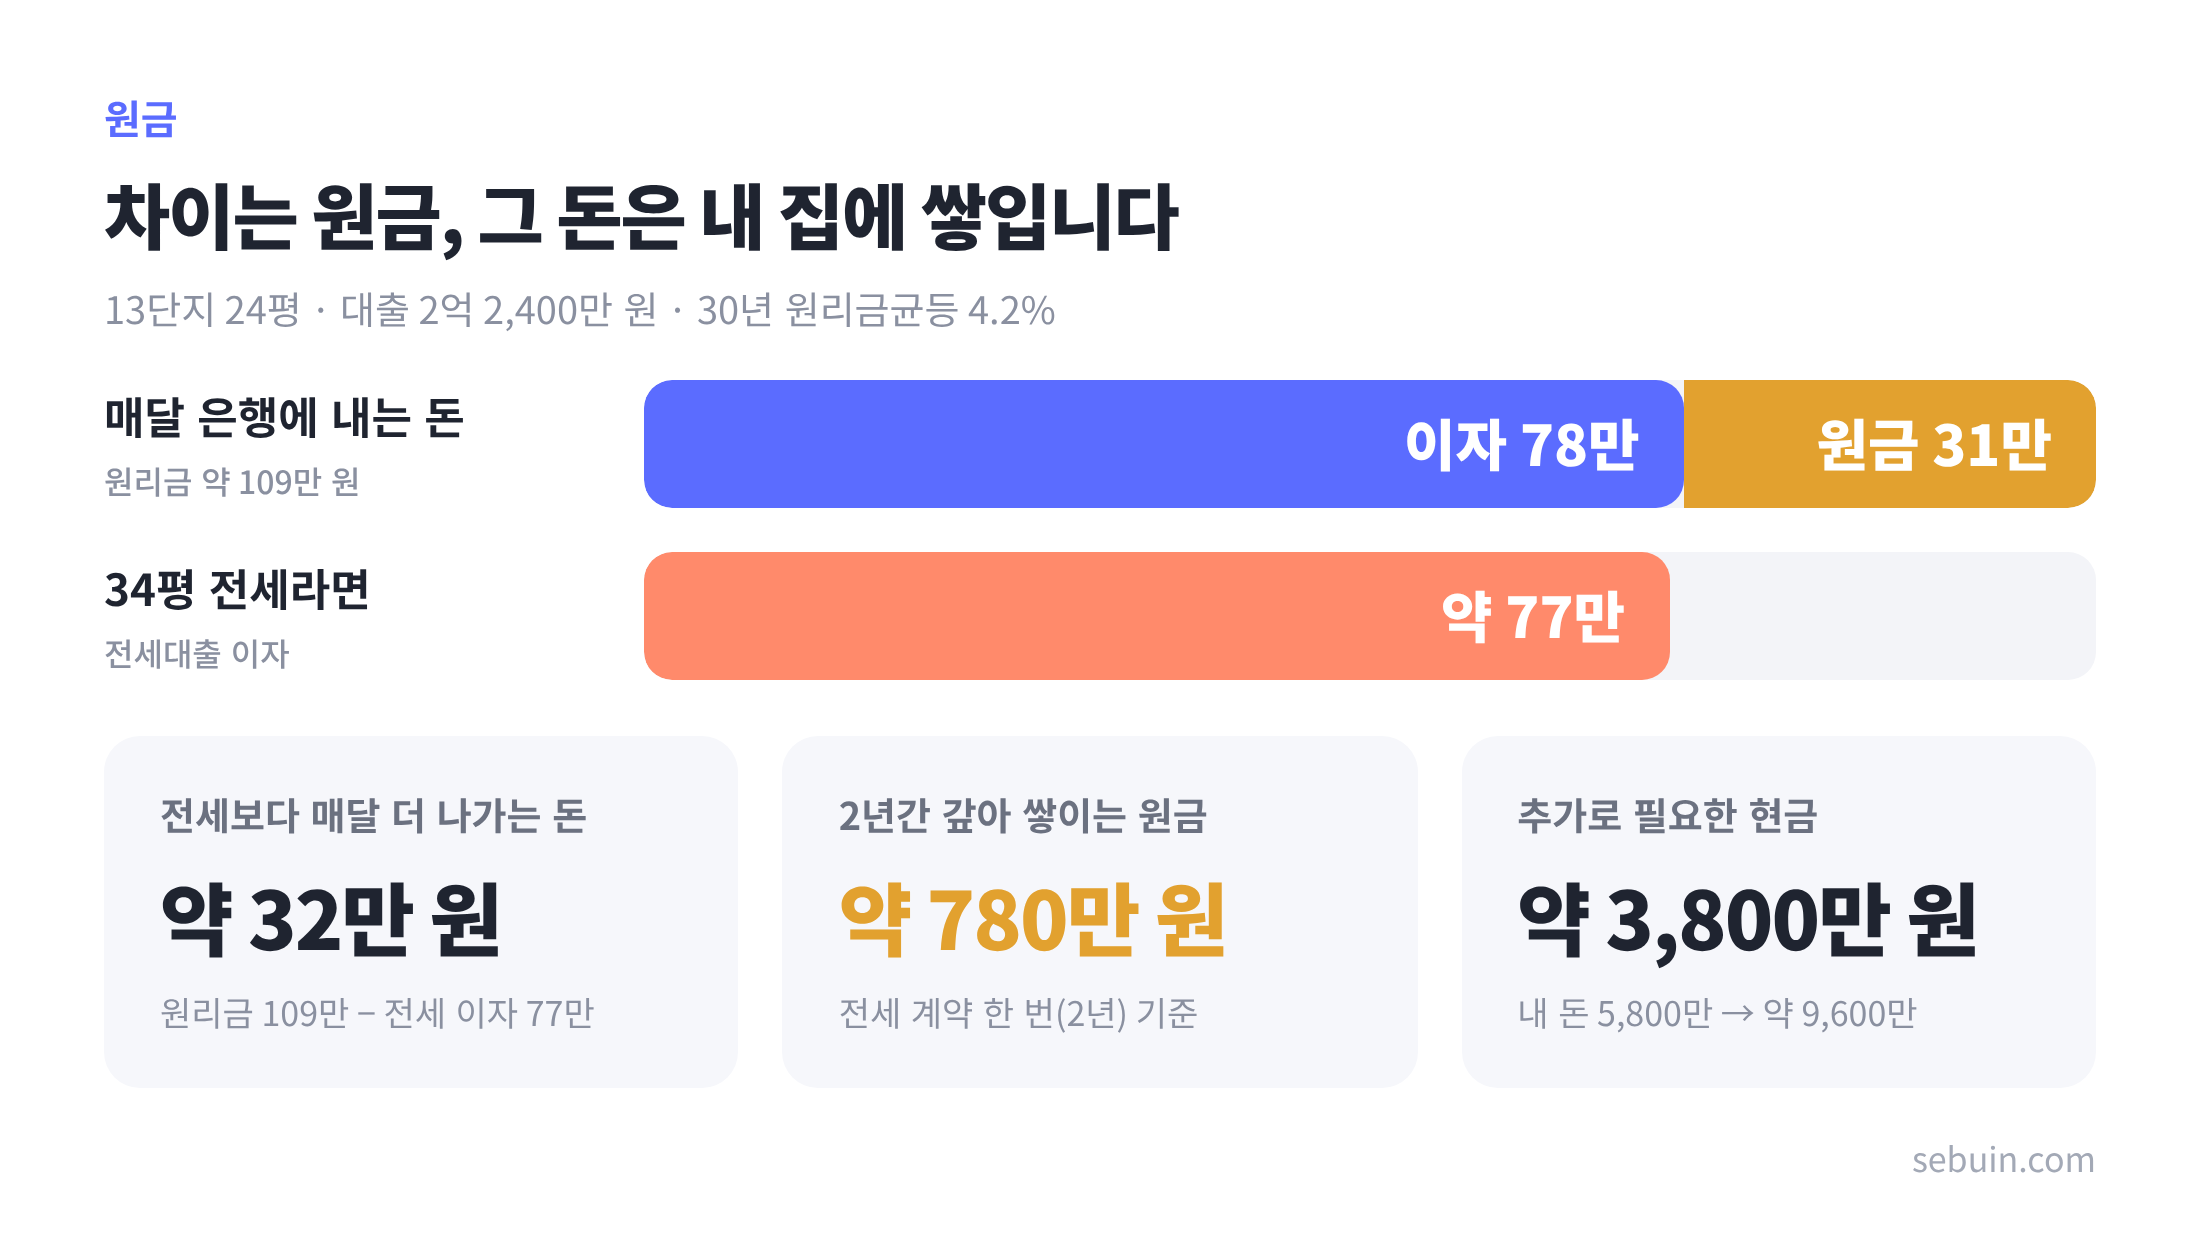
하지만 이 31만 원은 사라지는 돈이 아닙니다. 대출 잔액이 줄어드는 만큼 내 집의 몫이 커지는 돈이죠. 전세 계약 한 번인 2년 동안 갚는 원금을 더해보면 약 780만 원이 됩니다.
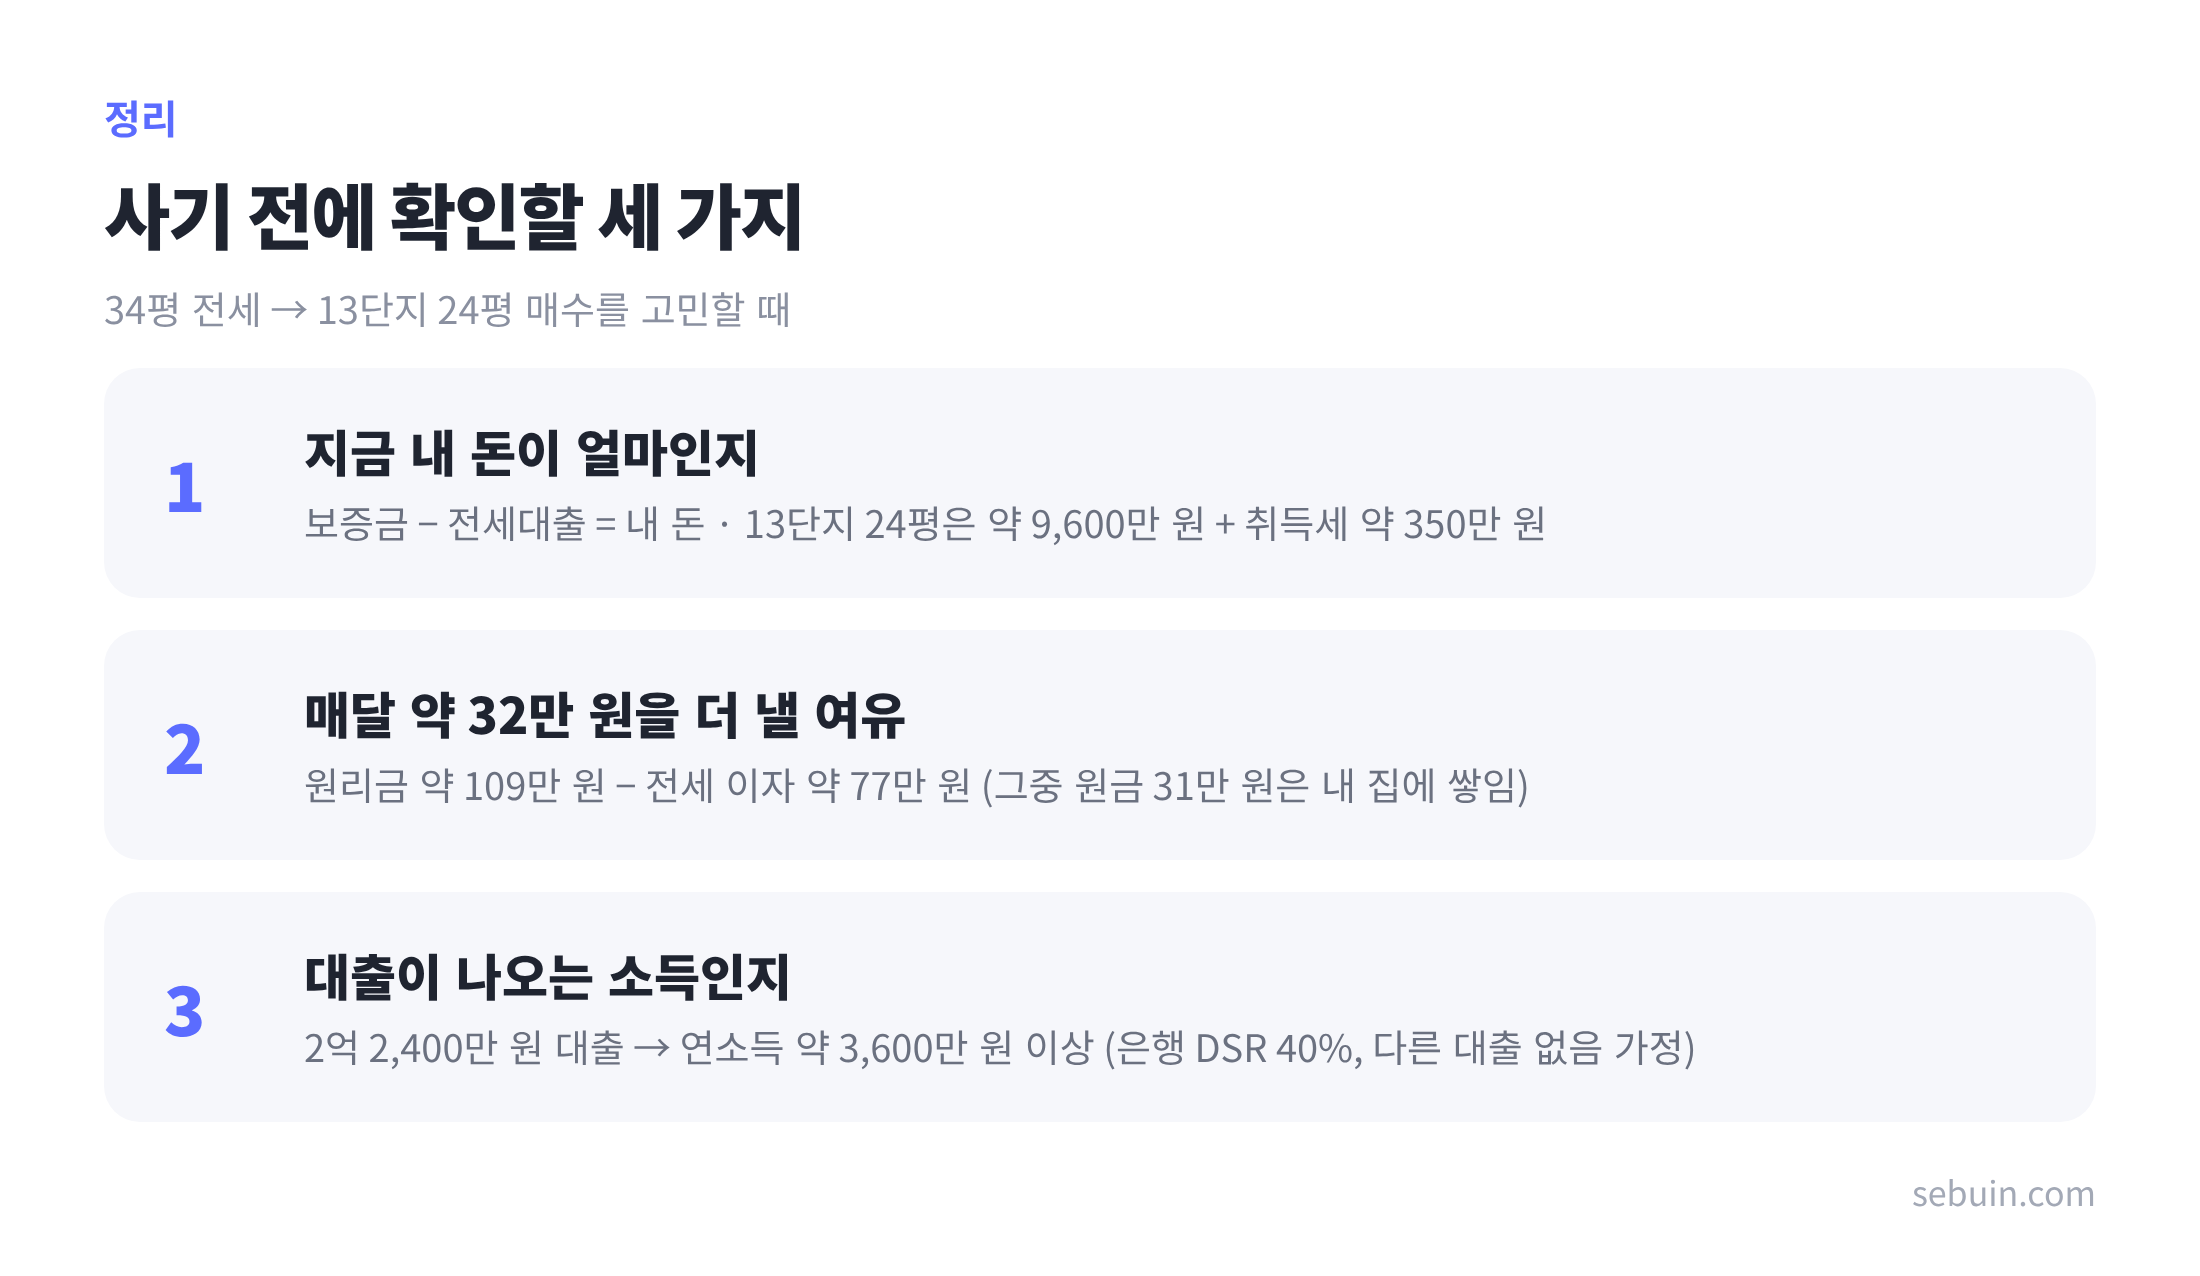
필요한 현금도 다시 볼게요. 전세에 묶인 5,800만 원에 약 3,800만 원을 더하면 13단지 매수에 필요한 내 돈 9,600만 원이 됩니다. 여기에 취득세(6억 원 이하·85㎡ 이하 1주택 기준 약 1.1%)가 약 350만 원 붙어 9,900만 원대가 되고, 중개보수와 등기 비용까지 더하면 1억 원을 살짝 넘을 수 있습니다. 생애최초 취득세 감면 대상이라면 이 부담은 줄어들고요.
전세가 또 오르면 이자 차이는 벌어집니다
이번에는 전세가 작년만큼 또 오른다고 가정해보겠습니다. 34평 보증금이 14% 오르면 약 3억 3천만 원이 되고, 같은 80% 대출과 금리 4%면 매달 이자는 약 88만 원으로 늘어납니다.
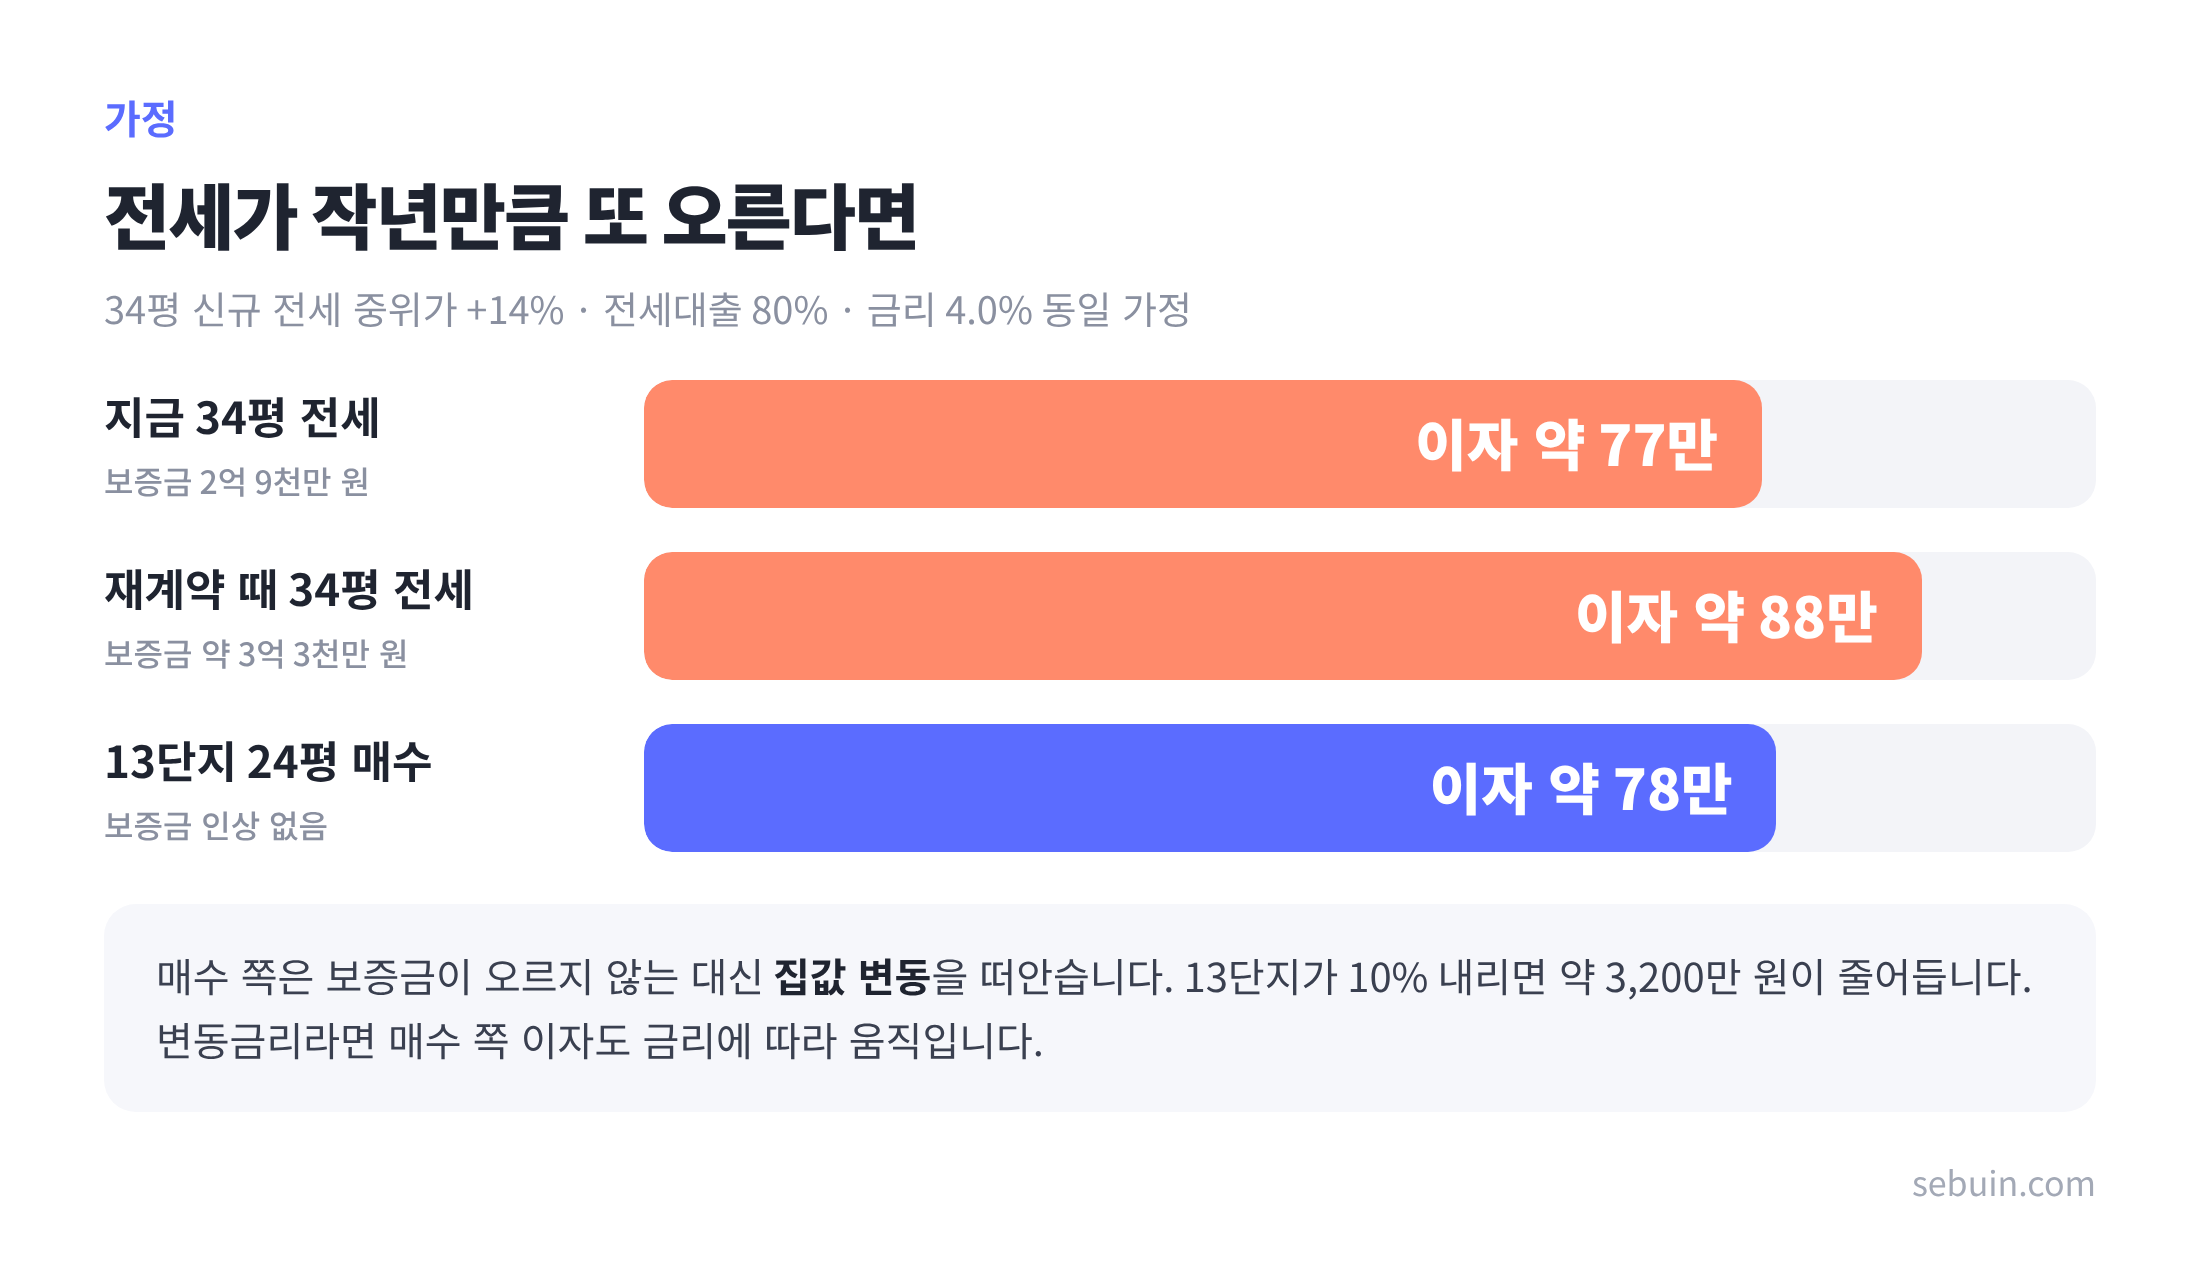
집을 샀다면 보증금 인상은 없습니다. 고정금리라면 이자 약 78만 원은 그대로이고, 매달 원금만큼 대출이 줄어드니 이자는 오히려 조금씩 줄어듭니다. 물론 변동금리를 택했다면 금리가 오를 때 매수 쪽 이자도 함께 오를 수 있어요.
대신 감수해야 할 것은 평수와 집값 변동입니다
여기서 "세종 집값이 더 떨어지면 어떡하냐"는 질문이 자연스럽게 나옵니다. 맞는 걱정입니다. 13단지가 10% 내리면 약 3,200만 원이 줄어들어요. 2년간 쌓이는 원금 780만 원으로는 메우기 어려운 크기입니다.
지난 글에서 계산한 13단지 원가는 약 3억 4,100만 원이었고, 실거래가는 이보다 약 2,200만 원 낮았습니다. 원가보다 싸게 거래되고 있다는 점에서 거품이 낀 가격으로 보기는 어렵다고 해석해볼 수 있습니다. 다만 원가보다 싸다고 해서 더 떨어지지 않는다는 보장은 아닙니다.
그리고 34평에서 24평으로, 사는 공간이 10평 가까이 줄어든다는 점도 분명한 대가입니다. 가족 구성이나 생활 방식에 따라 이 차이가 가장 큰 변수일 수도 있어요.
마지막으로 소득과 대출 규제를 확인해야 합니다
대출 2억 2,400만 원이 실제로 나오는지는 소득에 달려 있습니다. 은행권 DSR 40%를 기준으로, 지방 주택담보대출에 적용되는 스트레스 금리 0.75%포인트를 반영하면 다른 대출이 없을 때 연소득이 약 3,600만 원은 되어야 합니다.
다만 이 지방 완화 기준은 2026년 12월 31일까지로 정해져 있습니다. 내년 이후 대출을 실행한다면 스트레스 금리가 올라 필요한 소득도 높아질 수 있으니, 실행 시점의 기준을 은행에 꼭 확인해보시는 게 좋겠습니다.
정리해보겠습니다
세종에는 지금 34평 전세 이자와 24평 내 집 이자가 거의 같아지는 구간이 있습니다.
현금 1억 원 안팎이면 그 출발선에 설 수 있고, 매달 더 나가는 약 32만 원 중 대부분은 원금으로 내 집에 쌓입니다. 반대로 평수는 10평 가까이 줄고, 집값이 움직이는 위험은 온전히 내가 감당해야 합니다.
그래서 결정 전에 아래 세 가지는 꼭 확인해보시길 권합니다.
아직 어느 쪽이 정답이라고 단정하기는 어렵지만, 분명한 건 같은 이자를 내더라도 그 돈이 어디에 쌓이느냐는 다르다는 점입니다.
오늘도 끝까지 읽어주셔서 감사합니다.
34평 전세 이자(약 77만 원)와 13단지 24평 매수 이자(약 78만 원)는 거의 같고, 매수 시 매달 약 32만 원이 더 나가지만 그중 31만 원은 원금으로 쌓입니다.
대신 평수가 10평 가까이 줄고 집값 변동 위험을 떠안으며, 대출 2억 2,400만 원에는 연소득 약 3,600만 원 이상이 필요합니다.
데이터 출처: 국토교통부 실거래가 공개시스템(rt.molit.go.kr). 본 글은 공개 데이터를 바탕으로 한 작성자의 해석이며 투자 권유가 아닙니다.